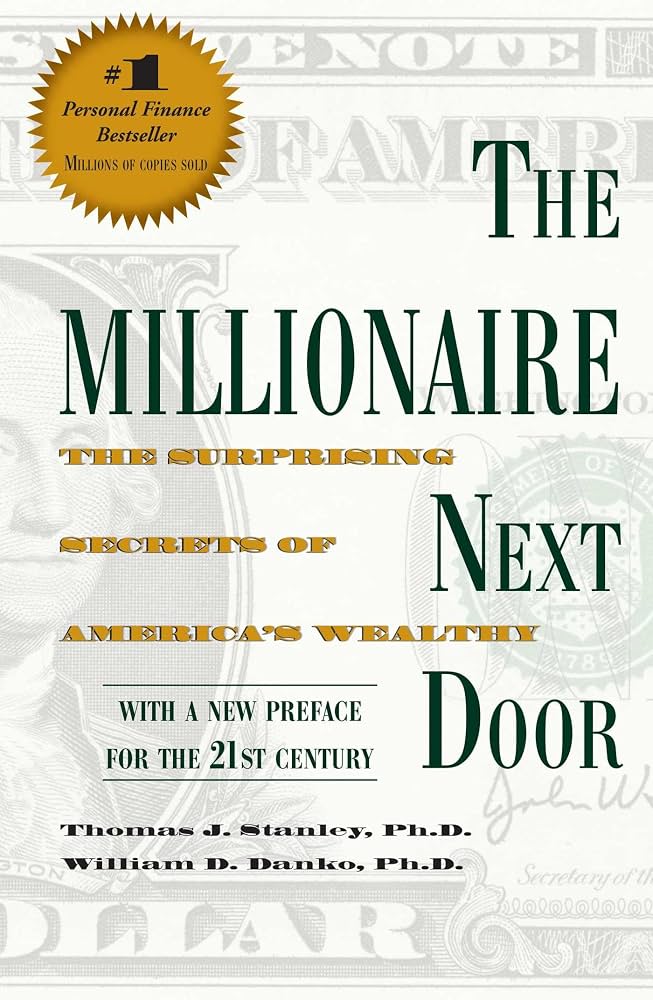
Rangkuman Lengkap: The Millionaire Next Door
Inti dari buku The Millionaire Next Door karya Thomas J. Stanley menjadi kaya bukan tentang seberapa besar penghasilan atau seberapa mewah gaya hidup seseorang, melainkan seberapa baik ia mengelola, mempertahankan, dan mengembangkan kekayaannya.
Orang yang terlihat kaya belum tentu benar-benar kaya. Sebaliknya, seseorang yang hidup sederhana, memakai mobil bekas, dan jarang memamerkan hartanya bisa memiliki kekayaan bersih yang jauh lebih besar.
Rangkuman ini menggabungkan gagasan utama dari buku yang baru saya baca, termasuk empat kebiasaan finansial utama dan sepuluh prinsip membangun kekayaan.
1. Memahami perbedaan antara penghasilan dan kekayaan
Kesalahan umum dalam memahami kekayaan adalah menganggap orang berpenghasilan tinggi otomatis kaya. Padahal, penghasilan adalah uang yang diterima, sedangkan kekayaan adalah nilai aset yang berhasil dikumpulkan setelah dikurangi utang.
Misalnya, materi buku membandingkan dua orang:
- Mike: berpenghasilan US$347.000 per tahun, memiliki aset US$900.000 dan utang US$850.000. Kekayaan bersihnya hanya US$50.000.
- Natalie: berpenghasilan US$250.000 per tahun ditambah US$35.000 dari investasi. Ia hidup sederhana, mempertahankan rumahnya selama 15 tahun, dan menggunakan Toyota bekas. Materi memperkirakan kekayaan bersihnya sekitar US$1,14 juta.
Contoh tersebut menunjukkan bahwa penghasilan tinggi bisa habis untuk membiayai gaya hidup, sementara penghasilan yang dikelola dengan disiplin dapat menghasilkan kekayaan yang bertahan lama.
Rumus dasar kekayaan
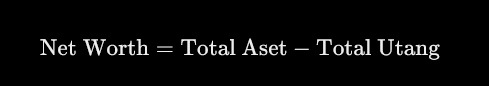
Contoh:
| Komponen | Nilai |
|---|---|
| Tabungan dan investasi | Rp100 juta |
| Nilai properti dan kendaraan | Rp200 juta |
| Total aset | Rp300 juta |
| Total utang | Rp80 juta |
| Kekayaan bersih | Rp220 juta |
Karena itu, jangan hanya mengukur kemajuan finansial berdasarkan kenaikan gaji, omzet, atau saldo rekening. Ukur juga apakah total kekayaan bersihmu meningkat dari waktu ke waktu.
Pelajaran utama: tujuan finansial bukan sekadar menghasilkan banyak uang, melainkan mempertahankan sebagian penghasilan dan mengubahnya menjadi aset produktif.
2. Sepuluh prinsip membangun kekayaan
Prinsip 1 — Bangun kekayaan sendiri, jangan bergantung pada warisan
Materi buku menyampaikan bahwa mayoritas miliarder dalam riset yang dibahas membangun kekayaannya sendiri, bukan semata-mata menerima warisan.
Bantuan keluarga dapat bermanfaat, tetapi ketergantungan berkepanjangan dapat mengurangi dorongan untuk belajar mengelola uang, bekerja mandiri, dan menghadapi risiko.
Yang perlu dibangun adalah kemampuan untuk:
- Menghasilkan pendapatan dari keahlian atau bisnis sendiri.
- Mengelola uang tanpa terus-menerus bergantung pada orang lain.
- Menyisihkan pendapatan untuk tabungan dan investasi.
- Menghadapi masalah finansial dengan kemampuan sendiri.
Intinya bukan menolak bantuan orang tua, tetapi memastikan bahwa bantuan tersebut tidak menjadi pengganti kemandirian.
Prinsip 2 — Buat rencana keuangan yang jelas
Niat untuk menjadi kaya tidak cukup. Kamu membutuhkan rencana yang bisa diterjemahkan menjadi tindakan sehari-hari.
Materi menekankan pentingnya perencanaan tertulis, baik untuk tujuan jangka pendek maupun jangka panjang.
Rencana keuangan yang baik setidaknya mencakup:
- Target kekayaan bersih pada usia tertentu.
- Target pendapatan bulanan dan tahunan.
- Persentase penghasilan yang akan ditabung atau diinvestasikan.
- Batas pengeluaran untuk kebutuhan dan keinginan.
- Target dana darurat dan pengelolaan utang.
- Evaluasi berkala untuk mengukur kemajuan.
Contohnya, daripada sekadar menargetkan “ingin kaya sebelum usia 30 tahun”, tetapkan target yang lebih terukur, seperti meningkatkan kekayaan bersih setiap tahun, menambah pendapatan aktif, dan menginvestasikan sejumlah uang secara konsisten.
Rencana tidak harus rumit. Yang terpenting adalah targetnya jelas, realistis, tertulis, dan dievaluasi.
Prinsip 3 — Hidup hemat (frugal living), bukan sekadar pelit
Frugal living berarti menggunakan uang secara sadar dan mengutamakan hal yang benar-benar memberikan nilai.
Hidup hemat tidak berarti harus selalu membeli barang termurah, menghindari hiburan, atau mengorbankan kesehatan. Artinya, kamu membedakan pengeluaran yang bermanfaat dari pengeluaran yang hanya bertujuan memuaskan ego atau memperoleh pengakuan sosial.
Contoh penerapannya:
- Membeli laptop yang sesuai kebutuhan, bukan sekadar model termahal.
- Memasak sendiri jika lebih ekonomis tanpa mengorbankan kualitas makanan.
- Menghindari langganan yang jarang digunakan.
- Membeli barang berkualitas yang tahan lama.
- Tidak mengganti ponsel hanya karena model baru dirilis.
- Menghindari peningkatan gaya hidup setiap kali pendapatan naik.
Ada dua cara utama memperbaiki kondisi keuangan: meningkatkan pendapatan dan mengurangi pengeluaran. Keduanya bisa dilakukan bersamaan, tetapi pengeluaran yang terkendali memastikan bahwa tambahan pendapatan benar-benar meningkatkan kekayaan.
Prinsip penting: hemat bukan berarti tidak menikmati hidup. Hemat berarti memilih apa yang layak dibeli dan apa yang tidak.
Prinsip 4 — Jangan menjadikan mobil mewah sebagai simbol kekayaan
Mobil merupakan contoh nyata perbedaan antara terlihat kaya dan benar-benar kaya.
Mobil baru atau mewah bisa menghabiskan uang melalui harga pembelian, cicilan, bunga, pajak, asuransi, perawatan, dan penyusutan nilai. Ketika sebagian besar pendapatan digunakan untuk membiayai kendaraan, kemampuan untuk mengumpulkan aset menjadi lebih kecil.
Materi buku menyoroti kebiasaan sebagian orang kaya yang memilih kendaraan bekas berkualitas dan fungsional daripada selalu membeli kendaraan baru.
Sebelum membeli mobil, pertimbangkan:
- Apakah mobil tersebut benar-benar dibutuhkan?
- Berapa total biaya kepemilikan, bukan hanya harga atau cicilannya?
- Seberapa besar nilainya akan turun?
- Apakah pembelian tersebut mengurangi kemampuan berinvestasi?
- Apakah kendaraan yang lebih murah bisa memenuhi kebutuhan yang sama?
Tidak semua mobil baru merupakan keputusan buruk. Begitu juga, mobil bekas tidak selalu lebih ekonomis jika biaya perawatannya tinggi. Pesan utamanya adalah menghindari pengeluaran kendaraan yang tidak sebanding dengan manfaatnya.
Prinsip 5 — Pilih pasangan dengan nilai finansial yang sejalan
Keputusan finansial dalam rumah tangga dapat berdampak besar pada kemampuan membangun kekayaan.
Jika satu orang ingin menabung dan berinvestasi, sementara pasangannya selalu ingin meningkatkan gaya hidup, konflik mengenai uang dapat menghambat tujuan bersama.
Keselarasan finansial tidak berarti kedua orang harus memiliki pendapatan yang sama. Yang lebih penting adalah kesepakatan mengenai:
- Cara membelanjakan dan menyimpan uang.
- Batas utang dan cicilan.
- Target investasi jangka panjang.
- Pembagian tanggung jawab keuangan.
- Prioritas keluarga dan gaya hidup.
Pasangan yang bisa berdiskusi secara terbuka tentang uang akan lebih mudah membuat keputusan bersama, merencanakan masa depan, dan menghindari pengeluaran yang saling bertentangan.
Prinsip 6 — Tentukan definisi “cukup”
Jika seseorang tidak memiliki batas mengenai apa yang dianggap cukup, peningkatan pendapatan belum tentu membuatnya lebih sejahtera.
Gaji naik, kemudian ingin membeli mobil lebih mahal. Pendapatan meningkat lagi, lalu ingin pindah ke rumah yang lebih besar. Setiap pencapaian justru menciptakan kebutuhan baru.
Pola ini dikenal sebagai lifestyle inflation atau inflasi gaya hidup.
Untuk menghindarinya, tentukan definisi cukup berdasarkan kebutuhan dan prioritas pribadi, bukan standar orang lain.
Misalnya:
- Berapa biaya hidup yang nyaman setiap bulan?
- Barang apa yang benar-benar meningkatkan kualitas hidup?
- Berapa banyak waktu luang yang ingin dimiliki?
- Berapa aset yang dibutuhkan untuk mencapai kebebasan finansial?
- Apakah tambahan pengeluaran sebanding dengan tambahan kebahagiaan?
Memiliki target finansial yang jelas membuatmu bisa menikmati hasil kerja tanpa terus-menerus merasa tertinggal.
Kekayaan seharusnya memperluas pilihan hidup, bukan menciptakan perlombaan tanpa akhir.
Prinsip 7 — Pilih rumah yang sesuai kemampuan
Rumah dapat menjadi aset penting, tetapi juga bisa menjadi sumber beban finansial yang besar.
Rumah yang terlalu mahal dapat menghabiskan pendapatan melalui uang muka, cicilan, bunga, pajak, renovasi, dan biaya pemeliharaan. Akibatnya, uang yang seharusnya digunakan untuk investasi justru terkunci dalam biaya tempat tinggal.
Sebelum membeli rumah, pertimbangkan:
- Kemampuan membayar cicilan tanpa mengorbankan kebutuhan pokok.
- Biaya perawatan dan pengeluaran rutin.
- Dampak cicilan terhadap tabungan dan investasi.
- Kebutuhan ruang yang sebenarnya.
- Fleksibilitas untuk menghadapi perubahan pekerjaan atau pendapatan.
Rumah besar bukan selalu keputusan buruk. Namun, rumah yang lebih besar dari kebutuhan dapat membuat seseorang harus bekerja lebih keras hanya untuk mempertahankan gaya hidupnya.
Rumah seharusnya menjadi tempat tinggal yang mendukung kehidupan, bukan sekadar alat untuk menunjukkan status sosial.
Prinsip 8 — Pilih karier dengan cerdas dan bangun keahlian
Materi menekankan bahwa kekayaan tidak hanya dibangun melalui profesi populer, perusahaan besar, atau bisnis yang sedang tren.
Pemilik usaha jasa, pedagang, akuntan, pekerja terampil, dan pengusaha kecil juga dapat membangun kekayaan jika memiliki kemampuan yang dibutuhkan pasar, mengelola pengeluaran, dan berinvestasi secara konsisten.
Karier yang baik perlu mempertimbangkan:
- Potensi pertumbuhan pendapatan.
- Permintaan pasar terhadap keahlian.
- Peluang meningkatkan nilai diri.
- Stabilitas dan risiko pekerjaan.
- Kesempatan membangun bisnis atau sumber pendapatan tambahan.
Jangan memilih pekerjaan hanya karena terlihat bergengsi. Pertimbangkan juga apakah pekerjaan itu dapat meningkatkan kemampuan menghasilkan uang dan membangun aset dalam jangka panjang.
Pendapatan aktif merupakan sumber modal untuk membangun kekayaan. Semakin baik kemampuanmu menghasilkan uang dan mengelolanya, semakin besar peluang untuk mengumpulkan aset.
Prinsip 9 — Prioritaskan kebebasan finansial
Tujuan akhir mengumpulkan kekayaan bukan hanya memiliki saldo besar, tetapi memperoleh pilihan dalam hidup.
Kebebasan finansial berarti memiliki sumber daya yang cukup untuk memenuhi kebutuhan dan menghadapi perubahan hidup tanpa selalu bergantung pada gaji berikutnya.
Hal ini dapat dibangun melalui:
- Meningkatkan pendapatan aktif.
- Menyisihkan sebagian penghasilan secara konsisten.
- Membangun dana darurat.
- Mengelola utang secara bertanggung jawab.
- Mengembangkan aset produktif.
- Menjaga pengeluaran agar tidak terus meningkat.
Pendapatan aktif tetap penting, terutama pada tahap awal karier. Namun, sebagian penghasilan dapat dialihkan menjadi aset yang berpotensi menghasilkan pendapatan atau mengalami pertumbuhan dalam jangka panjang.
Jangan hanya bertanya, “Berapa besar gaji saya?”
Tanyakan juga, “Berapa lama saya bisa memenuhi kebutuhan jika penghasilan utama berhenti?”
Pertanyaan kedua membantu mengukur ketahanan finansial yang sesungguhnya.
Prinsip 10 — Orang biasa pun bisa membangun kekayaan
Pesan terakhir dari materi adalah bahwa membangun kekayaan bukanlah sesuatu yang hanya bisa dilakukan oleh selebritas, CEO perusahaan besar, atau orang yang lahir dari keluarga kaya.
Orang biasa dapat meningkatkan kondisi keuangannya melalui kebiasaan yang dilakukan selama bertahun-tahun.
Kamu tidak harus langsung menghasilkan pendapatan yang sangat besar. Kamu bisa memulai dengan mengelola uang yang ada, meningkatkan keahlian, menghindari utang konsumtif yang tidak perlu, dan menginvestasikan uang sesuai kemampuan.
Kekayaan tidak terbentuk hanya karena satu keputusan besar. Biasanya, kekayaan berkembang dari banyak keputusan kecil yang dilakukan berulang kali.
3. Empat kebiasaan utama yang membedakan orang kaya
Sepuluh prinsip sebelumnya menjelaskan pola pikir. Bagian ini menerjemahkannya menjadi kebiasaan finansial yang lebih konkret.
- Hemat dan kendalikan gaya hidup
Jangan menaikkan pengeluaran setiap kali pendapatan bertambah. Pertahankan gaya hidup yang nyaman, tetapi sisihkan peningkatan pendapatan untuk membangun aset.
- Berinvestasi untuk jangka panjang
Materi menekankan investasi saham dan kepemilikan aset produktif, bukan aktivitas trading setiap hari. Fokus pada pemahaman investasi, pengelolaan risiko, dan konsistensi.
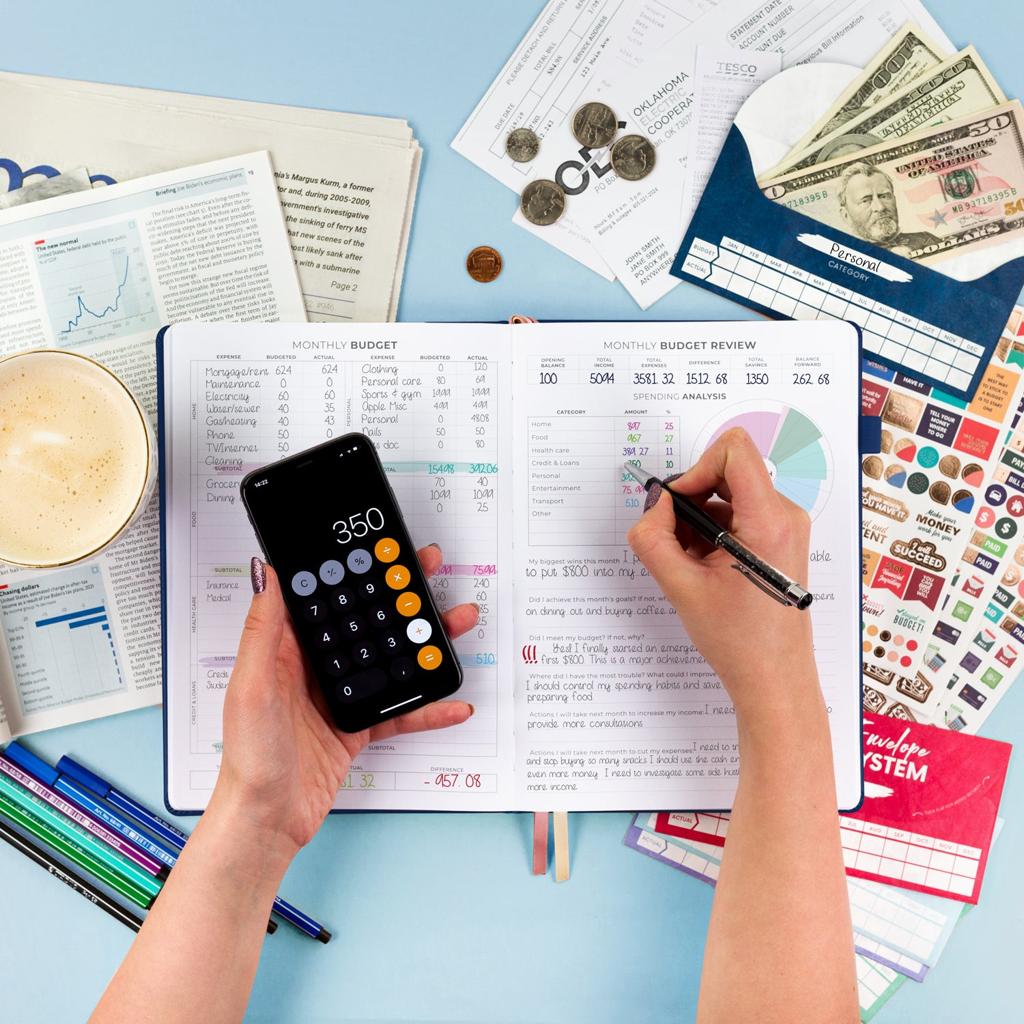
- Buat anggaran dan evaluasi pengeluaran
Catat uang masuk dan uang keluar. Dengan begitu, kamu mengetahui ke mana uang pergi, pengeluaran mana yang perlu dikurangi, dan berapa banyak uang yang benar-benar bisa diinvestasikan.
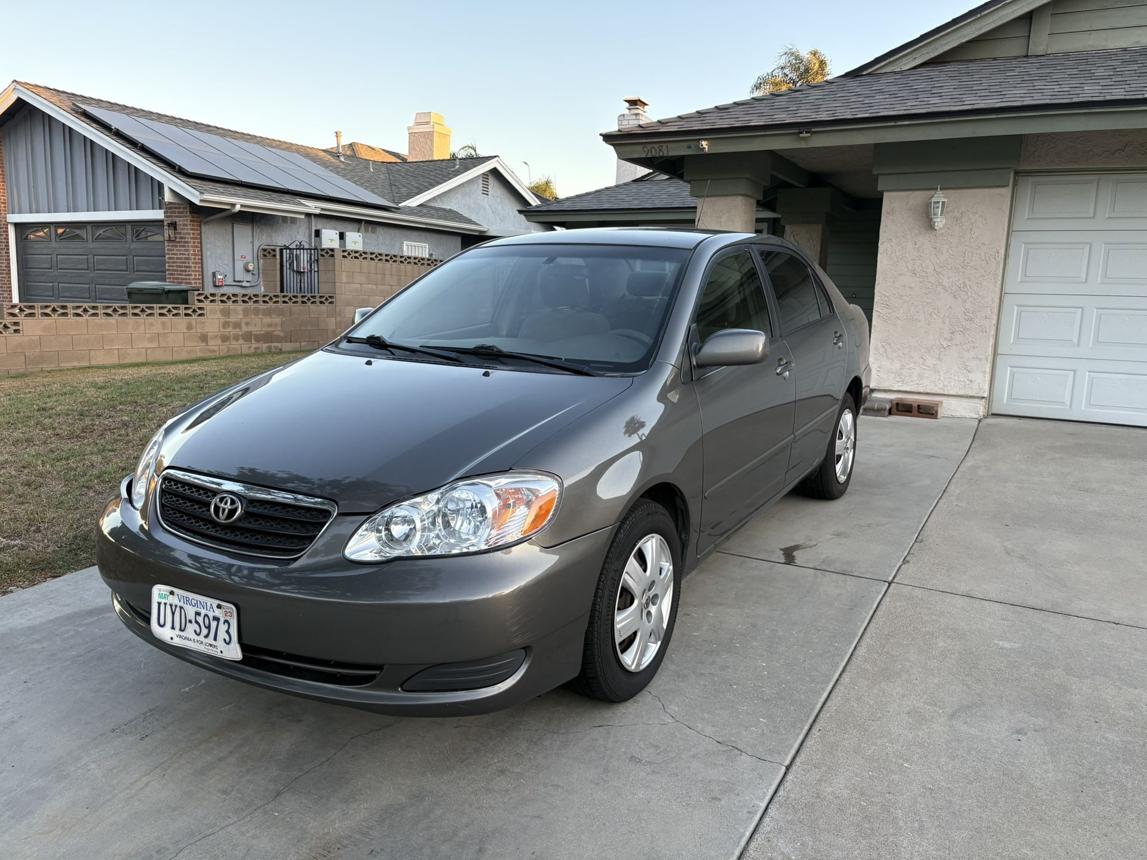
- Hindari pengeluaran kendaraan yang berlebihan
Pilih kendaraan berdasarkan kebutuhan dan biaya kepemilikan. Jangan mengorbankan tabungan dan investasi hanya demi kendaraan yang lebih mahal.
Cara membuat anggaran keuangan
Materi buku menjelaskan empat langkah utama:
- Buat anggaran bulanan dan tahunan. Tentukan batas pengeluaran dan usahakan tetap berada dalam batas tersebut.
- Ketahui pengeluaran tahunan. Hitung biaya makanan, tempat tinggal, pakaian, transportasi, dan kebutuhan lainnya.
- Tetapkan target keuangan. Buat target harian, bulanan, tahunan, dan jangka panjang.
- Sisihkan waktu untuk perencanaan. Evaluasi kondisi keuangan secara berkala dan sesuaikan rencana bila diperlukan.
Salah satu cara termudah memulai adalah mencatat seluruh pengeluaran selama satu bulan. Banyak orang merasa pengeluarannya kecil, tetapi baru menyadari besarnya setelah seluruh transaksi dikumpulkan.
4. Mengukur kekayaan: apakah kamu sudah berada di jalur yang tepat?
Materi merujuk pada konsep Expected Net Worth, yaitu perkiraan kekayaan bersih berdasarkan usia dan pendapatan.
Rumus yang digunakan dalam buku:
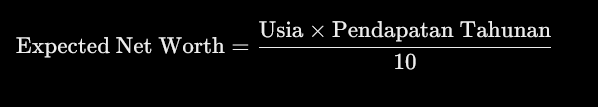
Contohnya, seseorang berusia 25 tahun dengan pendapatan tahunan Rp120 juta akan memperoleh perkiraan berikut:
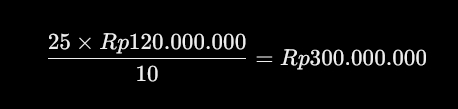
Berdasarkan rumus tersebut, perkiraan kekayaan bersihnya adalah Rp300 juta.
Materi kemudian membagi orang menjadi tiga kelompok.
| Kategori | Makna dalam materi |
|---|---|
| Average Accumulator of Wealth (AAW) | Kekayaan mendekati nilai yang diperkirakan oleh rumus. |
| Prodigious Accumulator of Wealth (PAW) | Kekayaan mencapai setidaknya dua kali nilai yang diperkirakan. |
| Under-Accumulator of Wealth (UAW) | Kekayaan berada di bawah nilai yang diperkirakan. |
Jika kekayaanmu berada di bawah perkiraan, tujuannya bukan merasa gagal. Gunakan hasil tersebut untuk mengevaluasi pengeluaran, kemampuan menghasilkan uang, tingkat tabungan, dan strategi investasi.
Catatan penting: rumus ini adalah tolok ukur sederhana yang digunakan dalam materi, bukan standar universal untuk menentukan apakah seseorang kaya. Hasilnya tidak memperhitungkan perbedaan biaya hidup, tanggungan keluarga, negara, kondisi ekonomi, dan tahap karier. Gunakan juga pertumbuhan kekayaan bersihmu sendiri sebagai ukuran kemajuan.
5. Mengapa investasi jangka panjang lebih ditekankan daripada trading aktif?
Menurut materi buku, salah satu kebiasaan yang dibahas adalah memberikan waktu untuk perencanaan finansial, berinvestasi di saham, dan mempertahankan investasi untuk jangka panjang.
Ada perbedaan antara membangun kekayaan melalui investasi dan mencoba memperoleh keuntungan dari setiap pergerakan harga.
Investasi jangka panjang menekankan:
- Memahami aset yang dibeli.
- Mempertimbangkan risiko dan potensi imbal hasil.
- Melakukan investasi secara konsisten.
- Memberikan waktu bagi aset untuk bertumbuh.
- Tidak mengambil keputusan hanya karena pergerakan harga jangka pendek.
Sebaliknya, trading aktif membutuhkan perhatian, strategi, pengendalian risiko, dan keputusan yang lebih sering. Aktivitas tersebut tidak otomatis menghasilkan keuntungan yang lebih tinggi.
Prinsipnya bukan bahwa semua orang harus membeli saham dan tidak pernah menjualnya. Prinsipnya adalah jangan menjadikan spekulasi jangka pendek sebagai satu-satunya rencana untuk membangun kekayaan.
Investasi tetap memiliki risiko. Nilai saham dapat turun, hasil masa lalu tidak menjamin hasil masa depan, dan aset yang dipilih harus sesuai dengan tujuan serta toleransi risiko.
6. Penerapan praktis: membangun kekayaan dari penghasilan biasa
Berikut contoh bagaimana prinsip-prinsip tadi dapat diterapkan dalam kehidupan sehari-hari.
Misalnya, seseorang memiliki pendapatan bersih Rp10 juta per bulan.
Contoh alokasi pendapatan bulanan
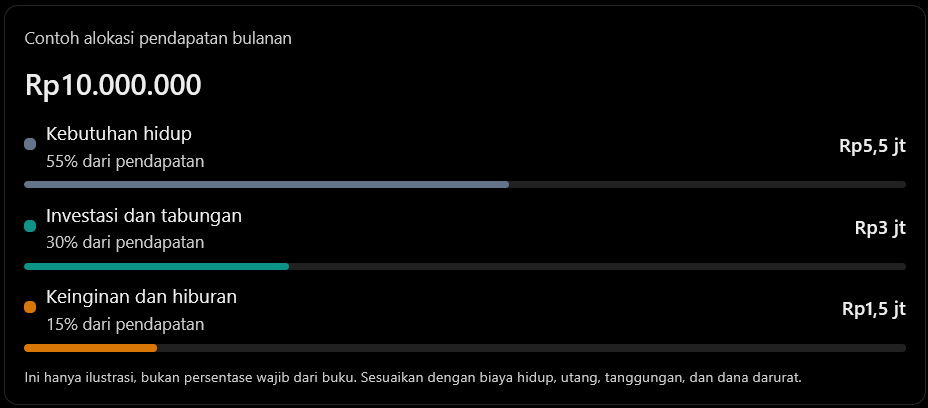
Ini hanya ilustrasi, bukan persentase wajib dari buku. Sesuaikan dengan biaya hidup, utang, tanggungan, dan dana darurat.
Jika seseorang mampu menyisihkan Rp3 juta setiap bulan, ia mengalokasikan Rp36 juta per tahun untuk tabungan dan investasi, sebelum memperhitungkan hasil investasi maupun biaya.
Seiring waktu, uang tersebut dapat menjadi modal untuk membangun aset. Jika pendapatannya meningkat, ia bisa meningkatkan jumlah investasi tanpa harus menaikkan gaya hidup secara proporsional.
Urutan tindakan yang masuk akal adalah:
- Catat seluruh aset, utang, pendapatan, dan pengeluaran.
- Pastikan kebutuhan dasar dan kewajiban finansial terpenuhi.
- Bangun dana darurat sesuai kondisi pekerjaan dan tanggungan.
- Hindari utang konsumtif yang membebani arus kas.
- Sisihkan uang untuk investasi secara konsisten sesuai profil risiko.
- Tingkatkan kemampuan dan pendapatan aktif.
- Evaluasi kekayaan bersih secara berkala.
Jangan lupa bahwa dana darurat dan uang untuk kebutuhan jangka pendek sebaiknya tidak ditempatkan seluruhnya pada aset yang fluktuatif.
7. Kesalahan yang harus dihindari
Berdasarkan prinsip-prinsip dalam materi, beberapa kesalahan yang perlu diwaspadai adalah:
- Lifestyle inflation: pendapatan meningkat, tetapi pengeluaran ikut meningkat sehingga jumlah uang yang diinvestasikan tidak bertambah.
- Mengejar status sosial: membeli barang mahal untuk terlihat sukses, bukan karena benar-benar dibutuhkan.
- Mengabaikan anggaran: tidak mengetahui ke mana uang pergi setiap bulan.
- Bergantung pada penghasilan aktif: tidak membangun tabungan atau aset untuk menghadapi masa ketika penghasilan berhenti.
- Membeli investasi yang tidak dipahami: mengambil risiko tanpa memahami bagaimana aset tersebut menghasilkan keuntungan dan bagaimana nilainya dapat turun.
- Mengukur keberhasilan hanya dari gaji: pendapatan besar tidak menjamin kekayaan bersih yang besar.
- Tidak memiliki definisi cukup: terus mengejar standar hidup orang lain tanpa menetapkan tujuan pribadi.
Satu kesalahan lain yang penting adalah terlalu fokus menghemat uang tetapi mengabaikan kemampuan meningkatkan pendapatan. Mengurangi pengeluaran memiliki batas, sedangkan peningkatan keahlian dan produktivitas dapat membuka peluang pendapatan yang lebih besar.
Keduanya sebaiknya berjalan bersama.
8. Kesimpulan utama
✅ Kekayaan bersih lebih penting daripada penampilan.
Pendapatan tinggi dan barang mewah tidak otomatis menunjukkan kondisi finansial yang kuat.
✅Hidup di bawah kemampuan adalah strategi, bukan kegagalan.
Kamu dapat menikmati hidup sambil tetap menyisihkan uang untuk masa depan.
✅Rencana dan disiplin mengalahkan niat semata.
Anggaran, target yang terukur, dan evaluasi berkala membantu mengubah tujuan menjadi tindakan.
✅Bangun aset secara konsisten.
Tabungan dan investasi yang dilakukan berulang kali dapat menjadi fondasi kekayaan jangka panjang, meskipun hasilnya tidak dijamin.
✅Gunakan uang untuk membeli kebebasan.
Tujuan akhirnya adalah memiliki pilihan, keamanan, waktu, dan ketenangan finansial—bukan sekadar terlihat kaya.
Checklist penerapan
Gunakan daftar berikut untuk mulai menerapkan prinsip-prinsipnya.
Rencana tindakan pribadi
- Menghitung total aset dan utang untuk mengetahui kekayaan bersih
- Mencatat seluruh pengeluaran selama satu bulan
- Membuat anggaran bulanan dan target keuangan tahunan
- Menetapkan persentase pendapatan untuk tabungan dan investasi
- Mengevaluasi cicilan serta pengeluaran untuk barang yang tidak esensial
- Membangun atau mengevaluasi dana darurat
- Mempelajari investasi sebelum menempatkan uang
- Mengevaluasi pertumbuhan kekayaan bersih setiap bulan atau kuartal
Pesan terakhir: jangan menunggu sampai berpenghasilan besar untuk mulai membangun kekayaan. Mulailah dengan mengelola penghasilan yang sudah dimiliki, mengembangkan kemampuan menghasilkan uang, dan mengubah sebagian pendapatan menjadi aset secara konsisten. Kebiasaan tersebut, jika dipertahankan dan disesuaikan dengan keadaan, memberikan fondasi yang lebih kuat daripada sekadar mengejar gaya hidup yang terlihat mewah.